

Bremžu kluču nozares ķēdes saīsināta strukturālā analīze
Bremžu kluču nozare ir izveidojusi slēgtu{0}}ciklu ķēdi, kas aptver izejmateriālu piegādi, vidusposma ražošanu un pakārtoto pielietojumu. Visas saites ir savstarpēji saistītas, un to sinerģija nosaka nozares konkurētspēju
1. Augšpuse: izejvielu piegādes slānis
Šis slānis tieši ietekmē bremžu kluču veiktspēju, izmaksas un ražošanas jaudu, koncentrējoties uz trim galvenajām izejvielu kategorijām:
Metāla materiāli: tēraudā (aizmugures plāksnēm, 40%-50% no bremžu kluču svara) dominē vietējie giganti, piemēram, Baosteel (tirgus daļa vairāk nekā 70%). Vara izmaksas 2024. gadā pieauga par 18% saistībā ar pieprasījumu pēc jauniem enerģijas transportlīdzekļiem. Augstas kvalitātes-smalki metāla pulveri joprojām ir atkarīgi no importa.
Materiāli, kas nav{0}}metāls: gumijas piegāde ir klimata{1}}jutīga (piem., ražošanas kritums Taizemē par 12 %, 2023. gadā). Keramikas šķiedrām (augstas kvalitātes-paliktņiem) ir 85% vietēja lokalizācija. Fenola sveķi (saistvielas, 15%-20% izejvielu) atbilst vidējām un augstākās klases vajadzībām.
Šķiedru materiāli: vietējā T700 oglekļa šķiedra tiek ražota masveidā, taču par 20% dārgāka nekā Japānas Toray. Para-aramīda (NAO spilventiņiem) nodrošina vidēja- līdz-zema-pieprasījumu; augstākās klases-varianti tiek importēti.
Galvenās ietekmes: uz politiku balstīta-tērauda konstrukciju optimizācija, starptautiskās cenu svārstības (piem., importētās oglekļa šķiedras pieaugums par 12% 2024. g.) un augošā{5}}augstākās klases šķiedru lokalizācija.
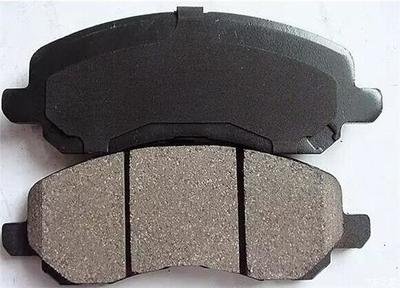
2. Midstream: ražošanas un ražošanas slānis
Šī galvenā saite pārveido izejvielas produktos, koncentrējoties uz:
Pamatprocesi: digitālais dizains (AutoCAD/FEA) un precīza veidņu izgatavošana (±0,01 mm precizitāte). Automātiska sajaukšana (±2% kļūda) un formēšana (saspiešana pus-metāla/NAO spilventiņiem; saķepināšana pulvermetalurģijai). Pēc-apstrāde (robotu līnijas trīs reizes palielina efektivitāti) un testēšana (atbilstoši SAE J2707).
Tehniskie uzlabojumi: 85% automatizācijas līmenis vadošajos uzņēmumos (2024. g.), MES efektivitātei (+20%) un defektu samazināšanai (-30%). 800 grādu termiskās izbalēšanas kontrole (<15% attenuation), 18% application of high-carbon composites, and mass-produced copper-free pads.
Izmaksas un kvalitāte: vērienīga ražošana samazina izmaksas (par 15%-par 20% zemākas līderiem); vertikālā integrācija samazina izejvielu izmaksas (-10%). Pilna procesa kvalitātes kontroles (IQC/IPQC/OQC) un ISO/TS 16949 sertifikācija.
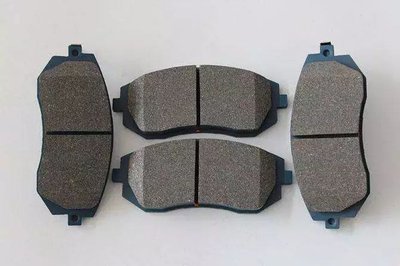
3. Pakārtots: lietojumprogrammu un pakalpojumu slānis
Šis gala slānis veicina augšanu augšup/vidū, aptverot:
OEM tirgus: saistīts ar automašīnu ražošanu (95 miljoni vienību visā pasaulē, 2024; 18 miljoni jaunu enerģijas transportlīdzekļu, +25% gadā). Jauniem enerģijas transportlīdzekļiem ir nepieciešami īpaši spilventiņi (3,5 B USD tirgus, 2024). Kopīgai izstrādei ar autoražotājiem nepieciešama 1-2 gadu sertifikācija
Pēcpārdošanas tirgus: 475,2 miljardi USD globālā mērogā (2024. gads), ko nosaka 1,52 miljardi automašīnu īpašumtiesības pasaulē. Pieprasījums ir decentralizēts (1-1,5 gadu nomaiņas cikls). E-komercijas pārdošanas apjomi katru gadu pieaug par 25%; vietējiem zīmoliem pieder 38% tirgus daļa (2024).
Reģionālie klasteri: Jandzi/Pērļu upes deltā ir 65% no Ķīnas jaudas, ar īsākām piegādes ķēdēm (loģistikas izmaksas -15%) un eksporta priekšrocībām (40% no valsts eksporta). Klasteriem ir kopīgas pētniecības un attīstības platformas (izmaksas -20%) un tiek saīsināti ražošanas cikli (7 dienas).


